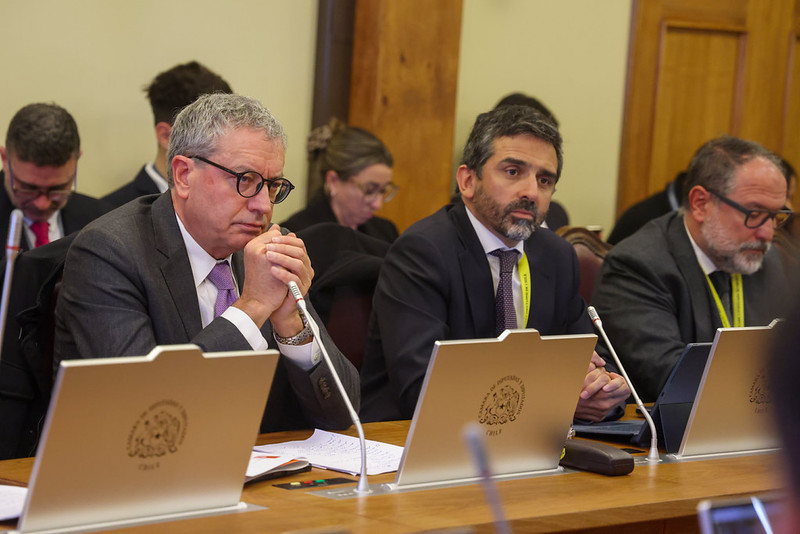
La crisis de gobernanza y control operacional en la Corporación Nacional del Cobre (Codelco) sumó un nuevo y gravísimo capítulo. Durante la sesión de la comisión especial investigadora de la Cámara de Diputadas y Diputados, el presidente del directorio de la estatal, Bernardo Fontaine, confirmó la existencia de una nueva duplicidad en los datos de producción, afectando esta vez a las divisiones Ministro Hales y Salvador durante los periodos 2024 y 2025.
EL GONG, SANTIAGO.- Este hallazgo no es un error administrativo menor, sino que representa una falla estructural profunda en los sistemas de medición de la mayor empresa minera del mundo y revive los fantasmas de las 27 mil toneladas denunciadas de forma anónima en febrero de este año. La revelación profundiza la presión sobre la testera de la compañía a pocos días de que la comisión vote sus conclusiones definitivas la última semana de octubre.
El mecanismo del error: Producción «fantasma» y trazabilidad en entredicho
El núcleo del problema radica en la contabilización prematura de material. Según los antecedentes expuestos por Fontaine, los registros de producción incluyeron nuevo material que aún no estaba 100 por ciento procesado, pero que aun así fue catalogado y sumado como producto listo para la comercialización. Esta distorsión en los libros contables y operativos de las divisiones Ministro Hales y Salvador evidencia vulnerabilidades críticas en los protocolos de control interno de Codelco, destacando una grave falta de trazabilidad en los flujos entre la extracción mineral, el procesamiento metalúrgico y el producto final exportable, lo que permite que inventarios en curso sean inflados artificialmente en los reportes corporativos. Además, este nuevo episodio se acopla a las 27 mil toneladas de mineral objetadas anónimamente a principios de 2025, transformando una sospecha aislada en un patrón sistémico de inconsistencias estadísticas en momentos de alta sensibilidad financiera para la minera estatal.
El impacto patrimonial y la respuesta del directorio
Frente a la gravedad del escenario, el presidente del directorio adoptó una postura de fiscalización directa, advirtiendo que la mera individualización de funcionarios responsables resulta insuficiente para sanear la crisis institucional. Ante los parlamentarios, Fontaine aseveró que deben corregir aquello que permitió que los hechos ocurrieran y que, de determinar la existencia de un perjuicio patrimonial para Codelco, su mandato es utilizar todos los instrumentos disponibles para perseguir su restitución.
El concepto clave aquí es el perjuicio patrimonial. Si las cifras de producción infladas se tradujeron en proyecciones comerciales erróneas, compromisos de entrega sobreestimados o distorsiones en los estados financieros auditados, la empresa se enfrenta a un daño económico cuantificable que no solo afecta su reputación en los mercados internacionales de metales, sino también su clasificación de riesgo y su aporte fiscal al Estado de Chile.
El mundo político no tardó en reaccionar con dureza ante la reiteración de estas anomalías operacionales. Los integrantes de la comisión investigadora manifestaron su profunda inquietud, señalando que la repetición de errores de esta magnitud en distintas faenas como Ministro Hales y Salvador descarta por completo la tesis de la anomalía aislada.
Este hallazgo ocurre justamente en la recta final del mandato de la instancia fiscalizadora, cuyas conclusiones y recomendaciones serán votadas la última semana de octubre, convirtiendo este informe en un documento políticamente explosivo para la administración corporativa y la tutela gubernamental de la minera.
La revelación de esta nueva duplicidad productiva deja en evidencia que los problemas de Codelco trascienden la mera fluctuación de leyes minerales o los desafíos operacionales de sus proyectos estructurales, demostrando que el verdadero yacimiento a reformar se encuentra en los estándares de probidad, control de datos y fiscalización interna de la principal empresa del país.